Системата “бонус-малус” влиза в сила за задължителната „Гражданска отговорност“
Дългоочакваната система „бонус-малус“ за автомобилите в България е на път да стане реалност. Идеята е проста – водачите, които шофират внимателно и не допускат нарушения, да плащат по-малко за задължителната застраховка „Гражданска отговорност“, а рисковите водачи да плащат повече.
След години на обсъждания, промени и неуспешни опити за въвеждане на единен модел, през 2025 г. бяха направени законодателни промени, а според Комисията за финансов надзор системата трябва да заработи ефективно от средата на 2026 г.
Какво всъщност представлява бонус-малус?
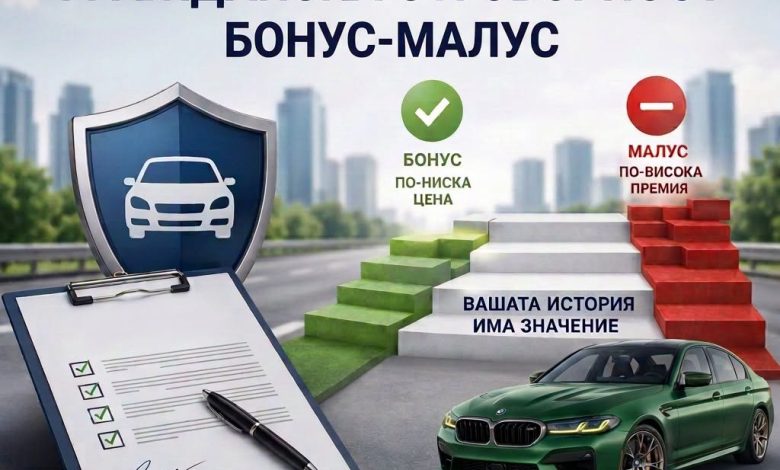
„Бонус-малус“ е принцип, при който цената на застраховката се свързва с риска, който представлява конкретният водач.
Досега цената на „Гражданска отговорност“ се определя основно според тарифната политика на съответния застраховател и различни характеристики на автомобила и клиента. Самата премия е либерализирана и застрахователните компании определят цените си самостоятелно.
При бонус-малус логиката се променя:
добър шофьор → бонус → по-ниска премия
рисков шофьор → малус → по-висока премия
Целта е не просто да се променят цените, а да се създаде финансов стимул за по-безопасно поведение на пътя.
Кой ще определя бонус-малус класа?
Една от важните особености на новия модел е, че системата няма да разчита единствено на информацията от конкретния застраховател.
Предвижда се данните за нарушенията и влезлите в сила наказания да се обменят между информационните системи на МВР, Министерството на правосъдието, Гаранционния фонд и застрахователите.
Гаранционният фонд ще изчислява съответния клас и коефициент въз основа на наличната информация. Така се цели да се ограничи субективната преценка и различните застрахователи да работят с една и съща информация за поведението на водача.
Какво ще се отчита?
Основният фокус е върху поведението на водача на пътя.
В разработваните модели са предвидени различни категории нарушения и престъпления, свързани с безопасността на движението. При влизане в сила на съответния акт те могат да доведат до натрупване на наказателни точки и съответно до влошаване на бонус-малус класа.
Това означава, че не всяко нарушение задължително ще има еднаква тежест. Логиката е по-сериозните нарушения да водят до по-сериозна финансова последица.
А какво става с причинените катастрофи?
Тук е важно да се направи разлика между единната нормативна система бонус-малус и индивидуалната тарифна политика на застрахователя.
В предишните предложения на КФН изплатените обезщетения не бяха част от единните задължителни критерии за бонус-малус. В същото време застрахователите могат да използват собствената си статистика и тарифна политика при определяне на базовата премия.
Това е важно, защото цената на „Гражданска отговорност“ няма да се определя само от един фактор.
Застрахователят ще има собствена базова тарифа, върху която могат да се прилагат съответните корекции.
Ще има ли „бонус“ за добрите шофьори?
Идеята на системата е именно такава.
В разработваните модели са обсъждани различни скали с неутрален клас, бонус класове и малус класове. В един от официално публикуваните модели например са предвидени 15 класа – един неутрален, пет бонус и девет малус класа. В него най-добрият бонус клас е бил свързан с намаление от 23%, а най-тежкият малус – с увеличение до 400% спрямо базовата премия.
Важно е обаче да се подчертае, че тези конкретни проценти са част от по-ранен предложен модел, а не трябва автоматично да се приемат като окончателните проценти, които всеки шофьор ще плаща.
Колко по-скъпа може да стане „Гражданската“?
Това е един от най-интересните въпроси за шофьорите.
На практика няма да има една фиксирана цена за всички автомобили. Застрахователите продължават да определят собствените си тарифи, а бонус-малус механизмът ще бъде един от факторите при формирането на крайната премия.
Затова двама собственици на еднакви автомобили могат да получат различни цени.
Например:
Шофьор А има чиста история и попада в по-благоприятен клас.
Шофьор Б има сериозни нарушения и попада в малус клас.
Дори двамата да притежават еднакви автомобили и да сключват застраховката в една и съща компания, крайната цена може да бъде различна.